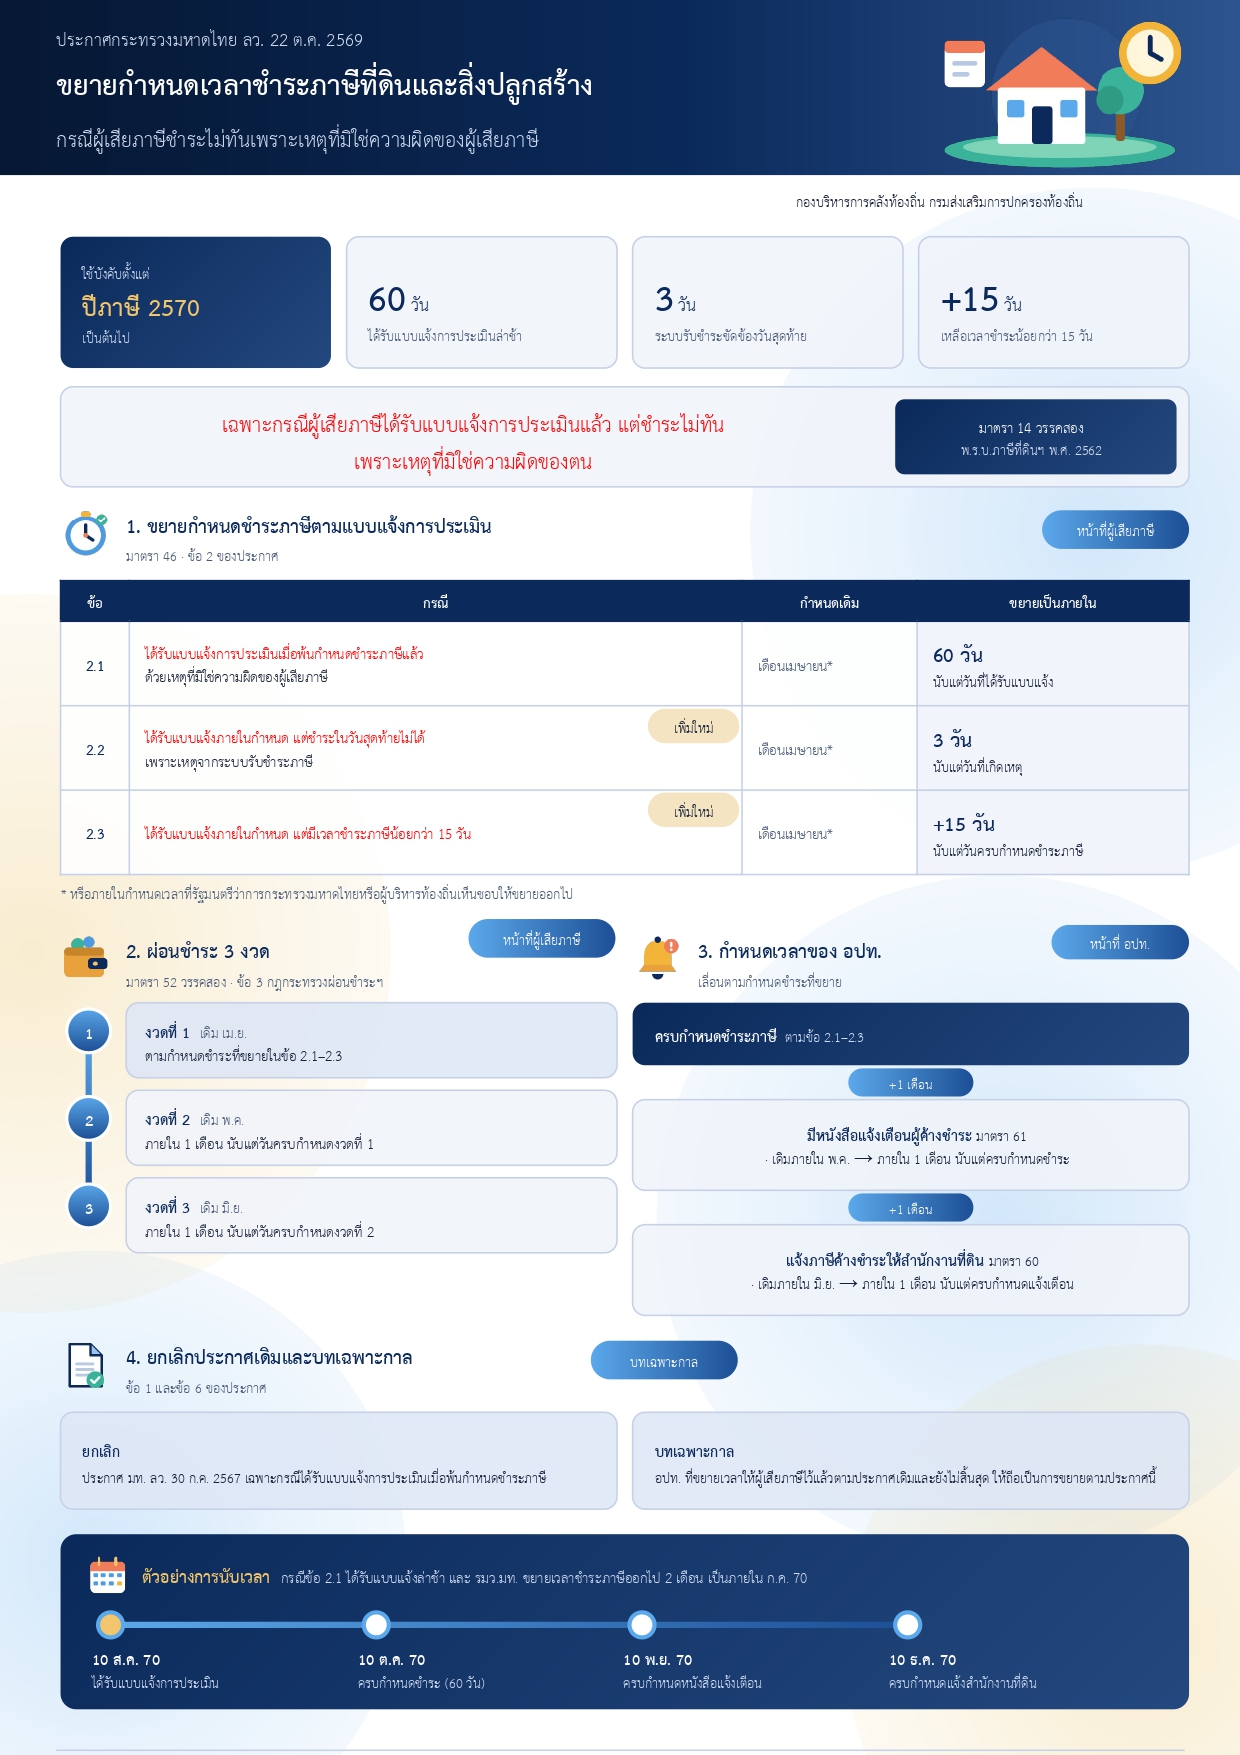
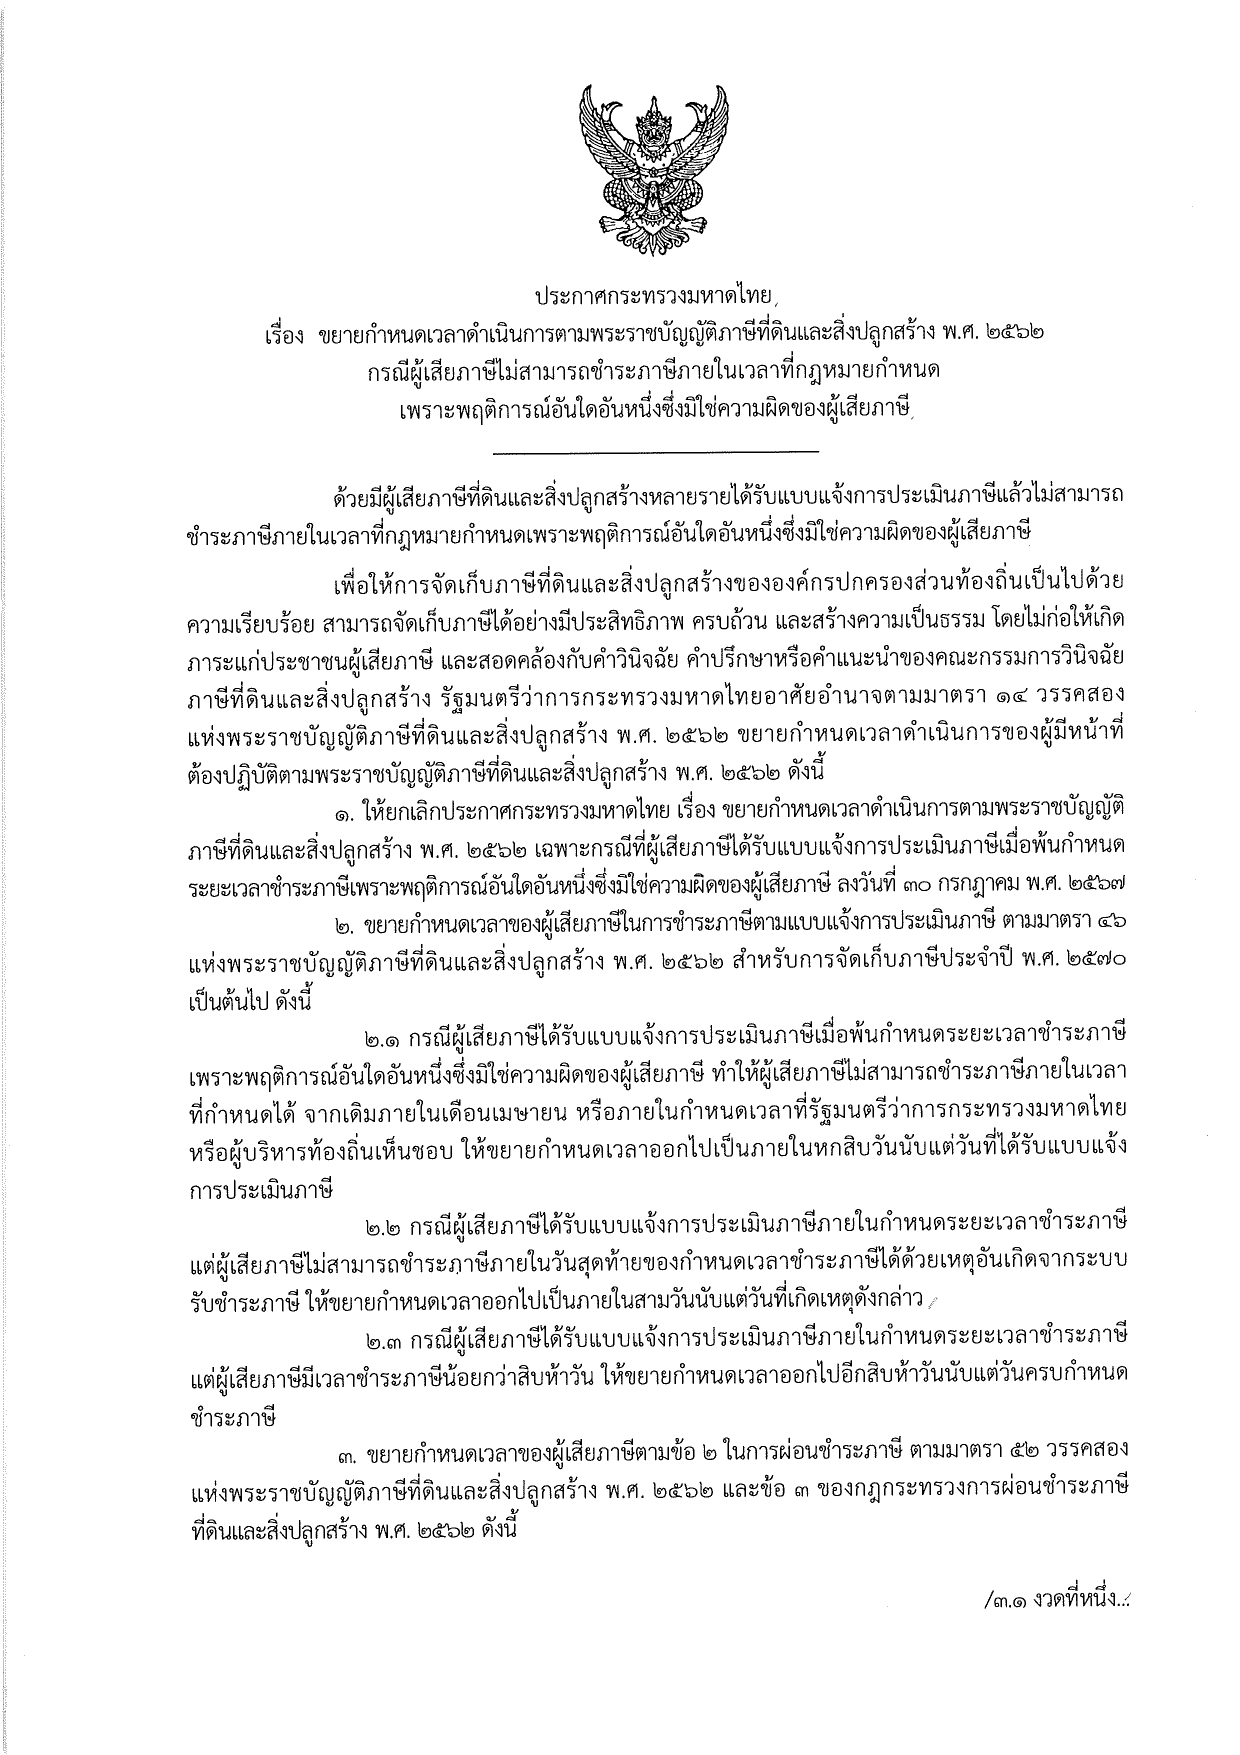
สำหรับกรณีผู้เสียภาษีได้รับแบบแจ้งการประเมินแล้ว แต่ชำระไม่ทันเพราะเหตุที่มิใช่ความผิดของตนเอง (ตามมาตรา 14 วรรคสอง พ.ร.บ.ภาษีฯ พ.ศ. 2562)***
เริ่มบังคับใช้ตั้งแต่ปีภาษี 2570 เป็นต้นไป มีการขยายเวลาช่วยเหลือดังนี้
1️⃣ ได้รับแบบแจ้งการประเมินเมื่อพ้นกำหนด (ได้รับช้า) ขยายเป็น : ภายใน 60 วัน นับแต่วันที่ได้รับแบบแจ้ง
2️⃣ ได้รับแบบแจ้งภายในกำหนด แต่ชำระในวันสุดท้ายไม่ได้ (เนื่องจากระบบรับชำระขัดข้อง) ขยายเป็น : ภายใน 3 วัน นับแต่วันที่เกิดเหตุ (เพิ่มใหม่)
3️⃣ ได้รับแบบแจ้งภายในกำหนด แต่เหลือเวลาชำระน้อยกว่า 15 วัน ขยายเป็น : บวกเพิ่มอีก 15 วัน นับแต่วันครบกำหนดชำระเดิม (เพิ่มใหม่)
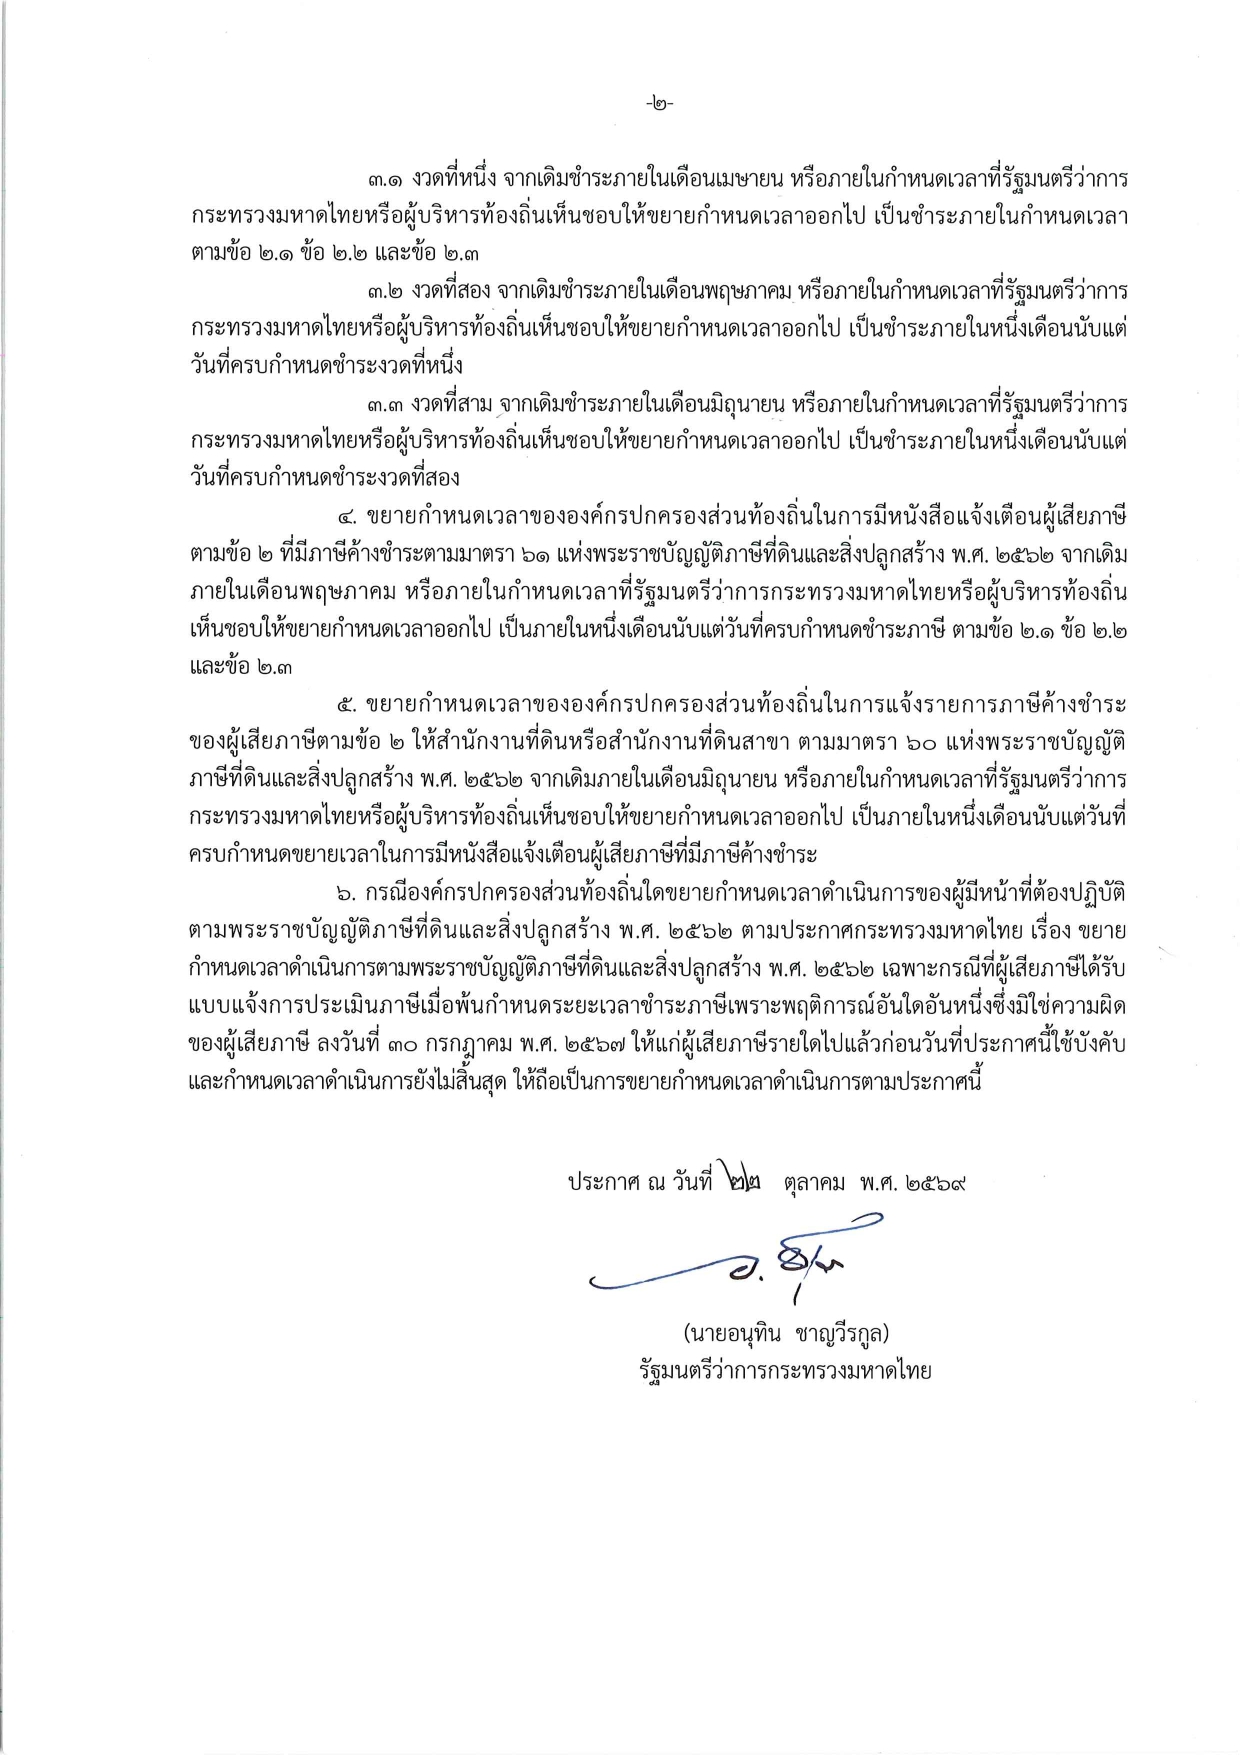
💳 สิทธิการผ่อนชำระ 3 งวด (มาตรา 52 วรรคสอง)
งวดที่ 1 : ชำระภายในกำหนดเวลาที่ขยาย
งวดที่ 2 : ภายใน 1 เดือน นับแต่วันครบกำหนดงวดที่ 1
งวดที่ 3 : ภายใน 1 เดือน นับแต่วันครบกำหนดงวดที่ 2
#ภาษีที่ดินและสิ่งปลูกสร้างประจำปีงบประมาณ พ.ศ.2570
#ฝ่ายจัดเก็บรายได้ กองคลัง
#องค์การบริหารส่วนตำบลหนองบอน
|